
일본 임직원 승계 MBO의 지주회사·은행 차입·배당 상환 구조 — 일본 법인세법 제23조
요약
일본에서는 회사를 자녀가 아니라 임직원이 이어받는 경우가 더 많아졌고, 새 경영진이 지주회사(SPC)를 세워 은행 차입으로 창업주의 주식을 사는 MBO 방식이 쓰인다. F사 사례에서는 이사 5명이 2,500만 엔, 중소기업투자육성이 2,500만 엔을 출자하고 나머지 5,000만 엔만 은행에서 빌리는 구조가 제시되었으며, 차입금은 사업회사가 올려 보내는 배당으로 갚는다. 다만 이익이 꾸준하지 않은 회사는 이 방식을 쓰기 어렵고, 시가보다 낮게 넘기면 양도인에게 시가 기준으로 과세될 수 있다.
핵심 사항
| 대표 취임 유형 | 내부 승진 36.1%, 동족 승계 32.3%(데이코쿠데이터뱅크 2025년 조사) |
|---|---|
| 사례 인수 금액 | 약 1억 엔(자동차부품 제조업체 F사) |
| 자금 구성 | 이사 5명 2,500만 엔(1인 500만 엔), 중소기업투자육성 2,500만 엔, 은행 차입 5,000만 엔 |
| 배당 과세 | 지분 전부를 가진 자회사 배당은 지주회사 과세소득에 불산입(일본 법인세법 제23조) |
| 금융 지원 | 일본정책금융공고 사업승계 자금 한도 14억 4천만 엔, 신용보증협회 사업승계 특별보증 2억 8천만 엔 |
| 저가 양도 | 양도인에게 시가 기준 과세 가능(일본 소득세법 제59조) |
2026. 10. 15. 글 작성 기준
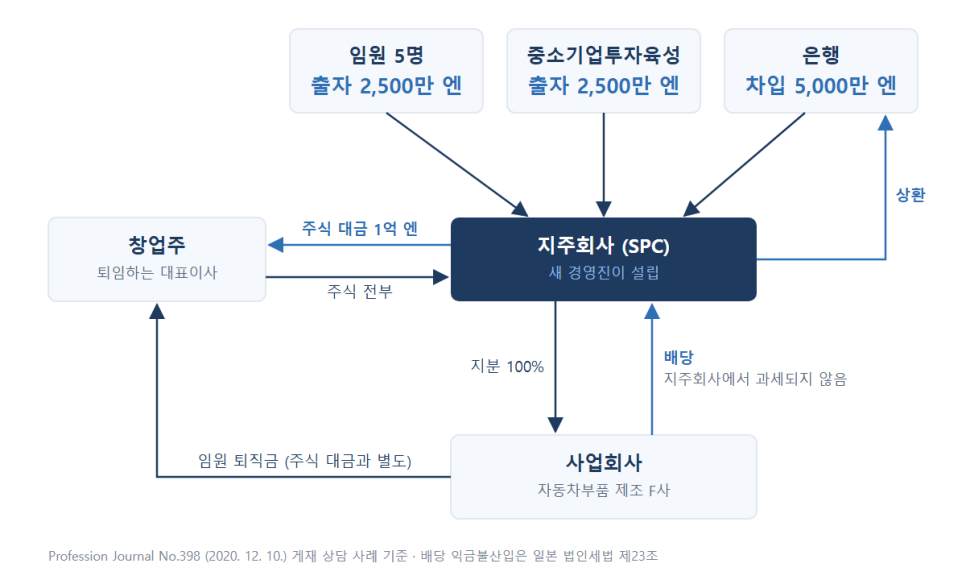
일본에서는 회사를 자녀가 아니라 임직원이 이어받는 경우가 더 많아졌다. 데이코쿠데이터뱅크의 2025년 조사에서 새로 취임한 대표의 36.1%가 내부 승진이었고, 동족 승계는 32.3%였다. 문제는 주식이다. 임직원은 주식을 돈을 주고 사야 하는데 개인이 낼 수 있는 금액에는 한계가 있다. 그래서 새 경영진이 지주회사(SPC)를 세우고, 그 회사가 은행에서 빌린 돈으로 창업주의 주식을 사는 방식(MBO)이 쓰인다.
일본 세무 전문지에 실린 자동차부품 제조업체 F사의 상담 사례가 이 구조를 보여 준다. 후계자가 없는 창업주가 퇴임하면서 임원 퇴직금과 별도로 약 1억 엔에 주식을 넘기기를 원하였다. 주거래은행은 인수 대금 전부를 차입하는 안을 제시하였으나, 회사의 고문 세무사는 상환 부담을 줄이기 위해 자기자본을 늘리는 안을 내놓았다. 이사 5명이 500만 엔씩 2,500만 엔을 출자하고, 공적 투자기관인 중소기업투자육성이 2,500만 엔을 출자하며, 나머지 5,000만 엔만 은행에서 빌리는 구조이다.
지주회사에는 자체 사업이 없으므로 차입금은 사업회사가 올려 보내는 배당으로 갚는다. 지분 전부를 가진 자회사에서 받는 배당은 지주회사의 과세소득에 넣지 않는다(일본 법인세법 제23조). 금융 지원도 있다. 일본정책금융공고의 사업승계 자금은 한도가 14억 4천만 엔이고 운전자금의 상환기간은 10년 이내, 거치기간은 5년 이내이다. 신용보증협회의 사업승계 특별보증은 2억 8천만 엔까지이다.
한계도 분명하다. 차입금은 결국 사업회사의 이익으로 갚으므로 이익이 꾸준하지 않은 회사는 이 방식을 쓰기 어렵다. 주식을 시가보다 낮게 넘기면 양도인에게 시가를 기준으로 과세될 수 있다(일본 소득세법 제59조). 일본에는 회사를 판 창업주의 양도소득세를 줄여 주는 제도가 없다.
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.