
일본 중소기업 M&A 준비금, 인수 주식 70% 손금산입은 감면이 아닌 과세이연 — 일본 조세특별조치법 제56조
요약
일본은 경영력향상계획을 인정받은 중소기업자가 다른 법인의 주식을 매입해 사업연도 말까지 보유하면 취득가액의 70% 이하를 준비금으로 적립해 손금에 산입하게 한다(취득가액 10억 엔 초과 인수는 제외). 준비금은 5년(확충 틀 10년) 거치 후 60개월에 걸쳐 익금으로 돌아오고, 그 전에 주식을 양도하거나 계획 인정이 취소되면 바로 환입되므로 세금을 깎는 제도가 아니라 납부 시기를 늦추는 제도다. 경제산업성은 적용 기한을 2030년 3월 31일까지 3년 연장하자고 요망했으나 아직 확정되지 않았다.
핵심 사항
| 근거 법령 | 일본 조세특별조치법 제56조(중소기업 사업재편투자손실준비금) |
|---|---|
| 일반 틀 | 경영력향상계획 인정 중소기업자, 취득가액의 70% 이하 적립, 취득가액 10억 엔 초과 인수 제외 |
| 확충 틀(2024년도 개정) | 특별사업재편계획 인정 법인, 취득가액 1억 엔 이상 100억 엔 이하, 첫 인수 90%·그 뒤 인수 100% |
| 환입 | 5년(확충 틀 10년) 거치 후 60개월에 걸쳐 익금 산입, 주식 양도·계획 인정 취소 등은 즉시 환입 |
| 적용 실적 | 일반 틀 적용 건수 2021년도 20건 → 2024년도 110건, 2024년도 세수 감소액 19억 엔 |
| 기한·요망 | 현행 2027년 3월 31일까지 계획 인정, 경제산업성은 2030년 3월 31일까지 연장 요망(미확정) |
2026. 11. 4. 글 작성 기준(연장 여부는 경제산업성 요망 단계)
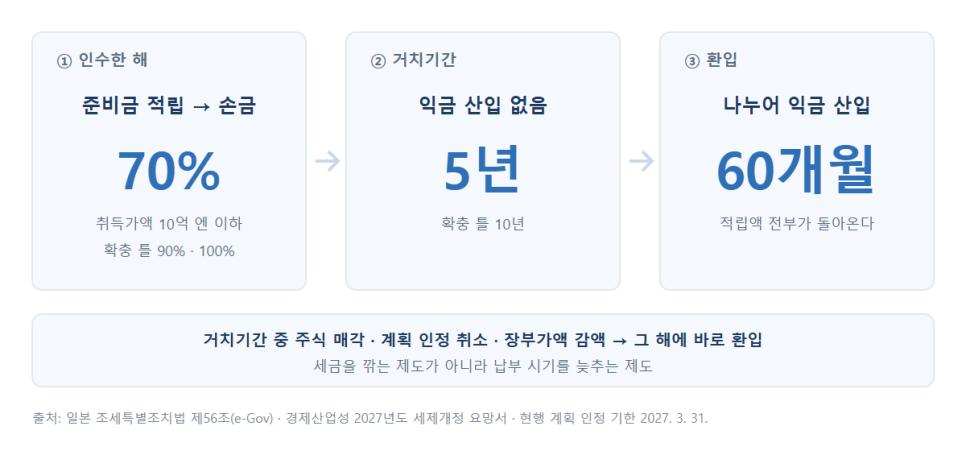
일본은 중소기업이 다른 회사 주식을 사들이면 취득가액의 일부를 준비금으로 쌓아 손금에 넣게 한다. 일본 조세특별조치법 제56조의 '중소기업 사업재편투자손실준비금'과 경제산업성의 2027년도 세제개정 요망서를 기준으로 구조를 정리한다.
1. 인수 주식 취득가액의 70%까지 손금에 넣는다
대상은 중소기업등경영강화법에 따른 경영력향상계획을 인정받은 중소기업자다. 이 계획에 따라 다른 법인의 주식을 매입하고 그 사업연도 말까지 계속 보유하면, 취득가액의 70% 이하 금액을 준비금으로 적립해 손금에 산입할 수 있다. 취득가액이 10억 엔을 넘는 인수는 제외된다.
2024년도 개정으로 확충 틀도 생겼다. 산업경쟁력강화법의 특별사업재편계획을 인정받은 법인은 취득가액 1억 엔 이상 100억 엔 이하 인수에 대해, 계획에 따른 첫 인수는 90%, 그 뒤 인수는 100%까지 적립할 수 있다.
경제산업성은 인수 전 실사로도 장부외 채무나 우발채무 위험을 완전히 없애기 어렵고, 이 불확실성이 중소기업 M&A의 장벽이 된다는 점을 제도 취지로 들었다.
2. 5년 뒤 나누어 익금으로 돌아오는 과세이연이다
적립한 준비금은 바로 과세되지 않는다. 적립한 사업연도 종료 다음 날부터 5년(확충 틀은 10년)의 거치기간이 지난 뒤, 적립액을 60개월에 걸쳐 나누어 익금에 산입한다. 적립액 전부가 결국 과세소득으로 돌아오므로 세금을 깎아 주는 제도가 아니라 납부 시기를 늦춰 주는 제도다.
거치기간 중이라도 인수한 주식을 양도하면 양도한 비율에 해당하는 준비금을 그 사업연도 익금에 산입한다. 계획 인정이 취소되거나, 인수한 회사가 해산하거나, 그 주식의 장부가액을 감액한 경우도 마찬가지다. 인수에 따른 손해를 메우는 보험계약을 맺은 경우에는 처음부터 적립할 수 없고, 적립 후 맺으면 환입된다.
경제산업성은 이 제도로 인수 직후 법인세 부담이 줄어 PMI 단계의 인력 투자와 설비 투자가 쉬워진다고 설명했다.
3. 적용은 늘었고, 경제산업성은 2030년까지 연장을 요망했다
요망서에 따르면 일반 틀 적용 건수는 2021년도 20건에서 2022년도 70건, 2023년도 77건, 2024년도 110건으로 늘었다. 2024년도 세수 감소액은 19억 엔이었다.
현행 제도는 2027년 3월 31일까지 계획 인정을 받은 경우에 적용된다. 경제산업성은 기한을 3년 연장해 2030년 3월 31일까지로 하고, 중소기업 M&A 실태에 맞춰 절차를 손보자고 요망했다. 요망 단계이므로 연장 여부와 내용은 아직 확정되지 않았다.
이런 세제를 볼 때는 감면액보다 인수 직후 현금흐름이 얼마나 나아지는지, 주식을 다시 팔거나 계획이 취소될 때 돌아오는 세금이 얼마인지를 함께 따져 보는 것이 좋다. M&A 방식 승계 지원을 논의하는 한국에서도 인수 기업의 초기 세 부담을 어떻게 다룰지 살펴볼 만한 사례다.
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.