
일본 법인 사업승계 세제 특례 2027년 말 종료, 경제산업성은 근본 재검토를 요망했다 — 2027년도 세제개정 요망
요약
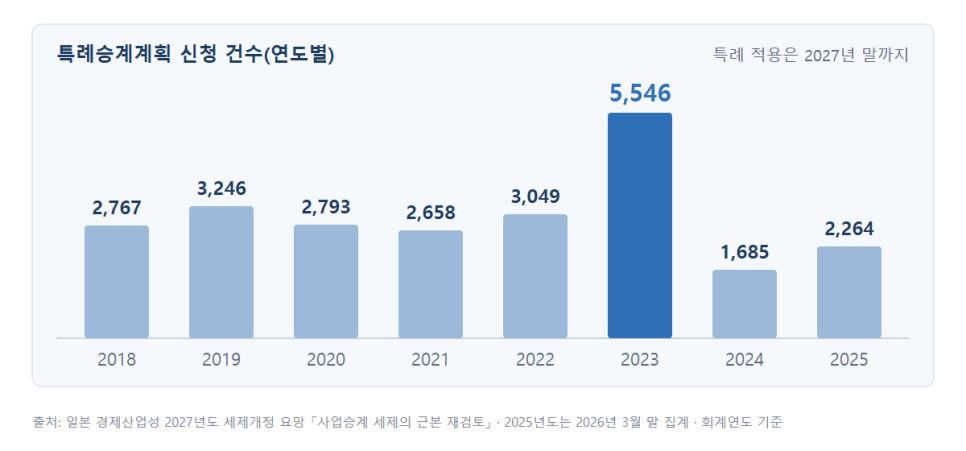
일본의 법인 사업승계 세제 특례는 2018년에 10년 한시로 도입돼 2027년 말까지만 적용된다. 특례승계계획 신청은 2023년도 5,546건으로 급증했다가 2024년도 1,685건으로 줄었고 2025년도 2,264건으로 다시 늘었다. 경제산업성은 2027년도 세제개정 요망에서 이 특례를 승계를 계기로 수익력 강화에 나서는 중소기업을 뒷받침하는 제도로 근본적으로 재검토·강화하자고 했으나, 적용기간과 세수 감소 전망은 '검토 중'으로만 적었다.
핵심 사항
| 근거 자료 | 일본 경제산업성 중소기업청 2027년도 세제개정 요망서 |
|---|---|
| 특례 적용 기한 | 2027년 말까지(일반 조치는 기한 없음) |
| 대표적 사후관리 요건 | 신고기한부터 5년간 고용 평균 80% 이상 유지 |
| 특례승계계획 신청 | 2023년도 5,546건 → 2024년도 1,685건 → 2025년도 2,264건(2026년 3월 말 집계) |
| 세수 감소(제도 전체) | 1,690억 엔 |
| 요망 내용 | 수익력 강화형으로 근본 재검토·강화, 적용기간·세수 감소 전망은 검토 중 |
2026. 11. 10. 글 작성 기준(요망 단계)
일본은 2018년 비상장회사 주식에 대한 증여세·상속세를 유예하고 면제하는 사업승계 세제 특례를 10년 한시로 도입했다. 특례 종료를 앞두고 일본 경제산업성 중소기업청이 낸 2027년도 세제개정 요망서를 기준으로 정리한다.
1. 10년 한시 특례가 2027년 말 끝난다
일본의 법인 사업승계 세제는 후계자가 선대 경영자에게서 비상장회사 주식을 증여·상속받을 때, 요건을 갖추면 그 주식에 대한 증여세·상속세를 유예하고 나중에 면제하는 제도다.
대표적인 사후관리 요건은 신고기한부터 5년간 고용을 평균 80% 이상 유지하는 것이다. 일반 조치에는 기한이 없지만, 2018년에 만든 특례 조치는 2027년 말까지만 적용된다.
요망서는 사업승계 세제 전체로 줄어드는 세수를 1,690억 엔으로 적었다.
2. 특례 신청은 기한에 따라 크게 출렁였다
특례를 쓰려면 먼저 특례승계계획을 제출해야 한다. 계획 신청은 도입 첫해인 2018년도부터 2022년도까지 연 2,658~3,246건 사이였다.
2023년도에는 5,546건으로 급증했다. 경제산업성은 계획 제출기한이 연장되기 전이었기 때문이라고 설명했다. 2024년도에는 그 반동으로 1,685건까지 줄었고, 2025년도에는 2,264건(2026년 3월 말 집계)으로 다시 늘었다.
제출기한은 여러 번 늦춰졌다. 2022년도 개정에서 1년, 2024년도 개정에서 2년, 2026년도 개정에서 1년 6개월이 연장됐다.
3. 단순 연장이 아니라 '수익력 강화형'으로 바꾸자고 했다
경제산업성은 특례 기한을 계기로, 승계를 발판 삼아 수익력 강화와 경영 개혁에 나서는 중소기업을 뒷받침하는 제도로 근본적으로 재검토·강화하자고 요망했다. 적용기간과 세수 감소 전망은 '검토 중'으로만 적었고, 구체적인 요건은 아직 제시되지 않았다.
근거로는 경영자 세대교체가 어느 정도 진행됐지만 승계가 필요한 70대 이상과 곧 승계를 맞을 60대 경영자가 여전히 많다는 점을 들었다.
성과도 함께 제시했다. 2018·2019년 적용 기업의 96.6%가 승계 당시 고용의 80% 이상을 유지했고, 승계 후 5년간 노동생산성은 6.1% 올라 같은 기간 비적용 기업(0.1%)보다 높았다. 다만 장기 목표에는 못 미쳤다고 스스로 평가했다.
기한이 정해진 특례는 마감 직전에 신청이 몰리고 이후 급감한다는 점을 일본의 숫자가 보여 준다. 한국 가업승계 세제도 요건과 한도가 자주 바뀌는 만큼, 승계를 준비하는 오너는 제도 개편 시점과 사후관리 요건, 위반 시 추징 위험을 함께 놓고 증여 시기를 정할 필요가 있다.
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.