
가업상속공제와 가업승계 증여특례, 최근 5년 결정 건수 — 국세통계 표 6-2-7
요약
국세청 국세통계포털 통계에 따르면 가업상속공제가 적용된 상속세 결정은 2021년 110건에서 2025년 257건으로 해마다 늘었고, 공제금액은 2025년 약 1조 882억 원이었다. 가업승계 증여세 과세특례 결정은 2021~2025년 267~508건 사이에서 오르내렸고 2025년에는 456건, 증여재산가액 약 1조 1,767억 원이었다. 증여특례 요건을 강화하는 조세특례제한법 개정안(의안번호 2221039)은 국회 소관 위원회에서 심사 중이다.
핵심 사항
| 근거 자료 | 국세청 국세통계포털 표 6-2-7(가업상속공제), 표 6-4-9(가업승계 증여세 과세특례) |
|---|---|
| 가업상속공제 결정 건수 | 2021년 110건, 2022년 147건, 2023년 188건, 2024년 216건, 2025년 257건 |
| 가업상속공제 공제금액 | 2021년 약 3,475억 원 → 2025년 약 1조 882억 원(건당 평균 약 42억 원) |
| 증여특례 결정 건수 | 2021년 267건, 2022년 410건, 2023년 314건, 2024년 508건, 2025년 456건 |
| 2025년 증여특례 증여재산가액 | 약 1조 1,767억 원(건당 평균 약 26억 원) |
| 관련 개정안 | 조세특례제한법 개정안(의안번호 2221039), 국회 소관 위원회 심사 중 |
2026. 10. 23. 글 작성 기준
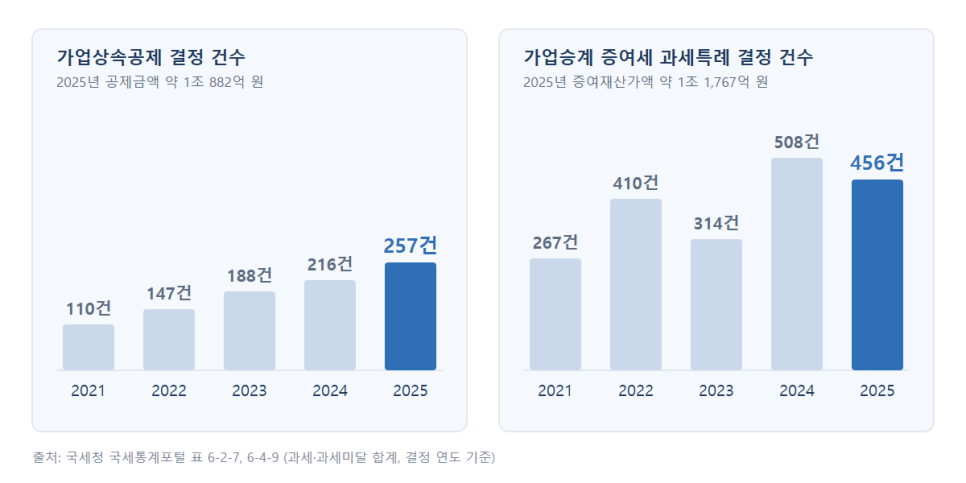
국세청 국세통계포털 표 6-2-7에 따르면 2025년 가업상속공제가 적용된 상속세 결정은 257건이었다. 생전 증여에 쓰는 가업승계 증여세 과세특례는 같은 해 456건이 결정되었다. 두 제도가 실제로 얼마나 쓰이는지 최근 5년 통계로 살펴본다.
1. 가업상속공제는 5년 새 110건에서 257건으로 늘었다
가업상속공제가 적용된 상속세 결정 건수는 2021년 110건, 2022년 147건, 2023년 188건, 2024년 216건, 2025년 257건으로 해마다 늘었다. 공제 후 세액이 남은 결정과 세액이 남지 않은 과세미달 결정을 합한 숫자다.
공제금액은 2021년 약 3,475억 원에서 2025년 약 1조 882억 원으로 늘었다. 중간에는 2023년 약 8,378억 원, 2024년 약 6,029억 원으로 오르내렸다.
2025년 공제금액을 건수로 나누면 건당 평균 약 42억 원이다. 몇몇 큰 사건이 평균을 끌어올렸을 수 있어, 평균만으로 일반적인 공제 규모를 말하기는 어렵다.
2. 생전 증여 특례는 해마다 267~508건이 결정됐다
부모가 경영하던 회사 주식을 자녀에게 생전에 물려줄 때 쓰는 가업승계 증여세 과세특례는 표 6-4-9에 나온다. 결정 건수는 2021년 267건, 2022년 410건, 2023년 314건, 2024년 508건, 2025년 456건이었다.
2025년 특례가 적용된 증여재산가액은 약 1조 1,767억 원, 건당 평균 약 26억 원이다. 이 금액은 공제액이 아니라 증여한 재산의 가액이므로 가업상속공제 금액과 바로 비교할 수는 없다.
상속공제가 꾸준히 늘어난 것과 달리 증여특례 건수는 해마다 오르내렸다. 다만 5년 전과 비교하면 건수와 금액 모두 늘었다.
3. 제도를 쓸 수 있는지는 요건이 가른다
연 수백 건이라는 숫자는 이 제도가 일부 기업만 쓰는 것임을 보여준다. 가업상속공제는 피상속인이 10년 이상 경영한 중소기업이나 일정한 중견기업에 적용되고, 상속 뒤 5년 동안 가업 종사와 지분·고용을 유지해야 하는 사후관리가 따른다.
증여특례 요건은 더 엄격해질 수 있다. 정부가 2026년 9월 국회에 낸 조세특례제한법 개정안(의안번호 2221039)은 부모의 경영기간 요건을 10년에서 20년으로 늘리고 사후관리기간을 5년에서 10년으로 연장하는 내용이다. 개정안은 2027년 7월 1일 이후 증여분부터 적용하도록 했지만, 아직 확정된 법률이 아니라 국회 소관 위원회에서 심사 중이다.
승계를 앞둔 오너라면 제도 이용이 늘었다는 점보다, 자기 회사가 경영기간 요건을 갖추었는지, 사후관리 기간 동안 지분과 고용을 유지할 수 있는지를 먼저 따져 볼 필요가 있다. 특히 부모의 경영기간이 20년에 못 미친다면 개정안 시행 예정일, 증여세 부담, 사후관리 가능성을 함께 놓고 증여 시점을 검토할 필요가 있다.
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.