
증여·상속할 비상장주식의 평가액은 어떻게 정하나 — 상속세 및 증여세법 보충적 평가방법
요약
거래 사례가 드문 비상장주식은 대부분 상속세 및 증여세법의 보충적 평가방법으로 값이 정해진다. 1주당 순손익가치와 순자산가치를 3 대 2(부동산과다보유법인은 2 대 3)로 가중평균하되 순자산가치의 80%를 하한으로 하고, 최대주주 주식에는 20%를 더하지만 중소기업기본법상 중소기업 주식 등은 빠진다. 납세자는 보충적 평가액의 70%~130% 범위의 다른 평가액을 붙여 평가심의위원회에 심의를 신청할 수 있다.
핵심 사항
| 평가 원칙 | 평가기준일 현재 시가, 시가 산정이 어려우면 법이 정한 방법(보충적 평가방법) |
|---|---|
| 일반 법인 | 1주당 순손익가치 3 : 순자산가치 2 가중평균 |
| 부동산과다보유법인 | 순손익가치 2 : 순자산가치 3 |
| 하한 | 가중평균한 값이 순자산가치의 80%보다 낮으면 순자산가치의 80% |
| 최대주주 할증 | 20% 가산(중소기업기본법상 중소기업, 평균 매출액 5천억원 미만 중견기업, 최근 3년간 계속 결손금 법인 주식 제외) |
| 평가심의위원회 | 납세자 평가액이 보충적 평가액의 70%~130% 범위일 때 심의 신청 가능 |
2026. 10. 29. 글 작성 기준
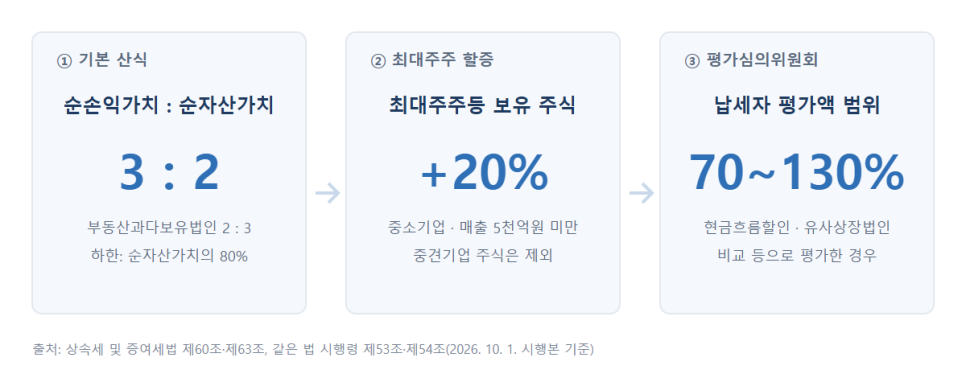
비상장회사 지분을 자녀에게 증여·상속하거나 임직원에게 넘길 때 세금은 결국 그 주식을 얼마로 평가하느냐에 달려 있다. 거래 사례가 드문 비상장주식은 대부분 상속세 및 증여세법이 정한 산식, 이른바 보충적 평가방법으로 값이 정해진다.
1. 시가가 없으면 순손익 3, 순자산 2로 계산한다
상속세와 증여세는 평가기준일 현재의 시가로 매긴다. 시가를 산정하기 어려우면 법이 정한 방법으로 평가한 가액을 시가로 본다.
비상장주식은 1주당 순손익가치와 순자산가치를 3 대 2로 가중평균한다. 순손익가치는 최근 3년간 순손익액의 가중평균을 재정경제부령이 정하는 이자율로 나눈 값이고, 순자산가치는 순자산가액을 발행주식총수로 나눈 값이다.
부동산 등 자산 비중이 일정 기준을 넘는 부동산과다보유법인은 비율이 2 대 3으로 바뀐다. 가중평균한 값이 순자산가치의 80%보다 낮으면 순자산가치의 80%를 주식값으로 한다.
청산 중이거나 사업을 시작한 지 3년이 안 된 법인, 휴업·폐업 중인 법인 등은 순자산가치만으로 평가한다. 자산의 80% 이상이 부동산이나 주식인 법인도 일정한 경우 같다.
2. 최대주주 주식은 20% 더하지만, 중소기업은 빠진다
최대주주와 그 특수관계인이 가진 주식은 이렇게 평가한 값에 20%를 더한다.
다만 중소기업기본법상 중소기업 주식에는 할증이 없다. 직전 3개 사업연도 평균 매출액이 5천억원 미만인 중견기업, 최근 3년간 계속 결손금이 있는 법인의 주식도 빠진다.
최대주주 해당 여부를 따질 때는 평가기준일부터 1년 안에 양도하거나 증여한 주식도 합산한다. 지분을 나눠 넘긴다고 해서 바로 할증을 피할 수 있는 것은 아니다.
3. 다른 방법으로 평가했다면 심의를 신청할 수 있다
산식이 회사의 실제 가치와 맞지 않을 수도 있다. 이때 납세자는 유사 상장법인 주가 비교, 현금흐름할인, 배당할인 등의 방법으로 평가한 가액을 붙여 평가심의위원회에 심의를 신청할 수 있다.
다만 납세자가 평가한 가액이 보충적 평가액의 70%에서 130% 범위 안에 있어야 한다. 위원회가 제시한 가액이나 방법에 따라 주식값을 정할 수 있다.
같은 회사 주식이라도 최근 3년 실적, 부동산 비중, 회사 규모에 따라 평가액이 크게 달라진다. 증여나 지분 양도를 계획한다면 거래 전에 산식에 따른 평가액을 먼저 계산해 보고, 회사 가치와 차이가 크다면 심의 신청 여부까지 검토할 필요가 있다.
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.