
기여에 대한 보상적 증여와 유류분, 계속 중인 사건에도 개정 민법 적용 — 대법원 2024다208261
요약
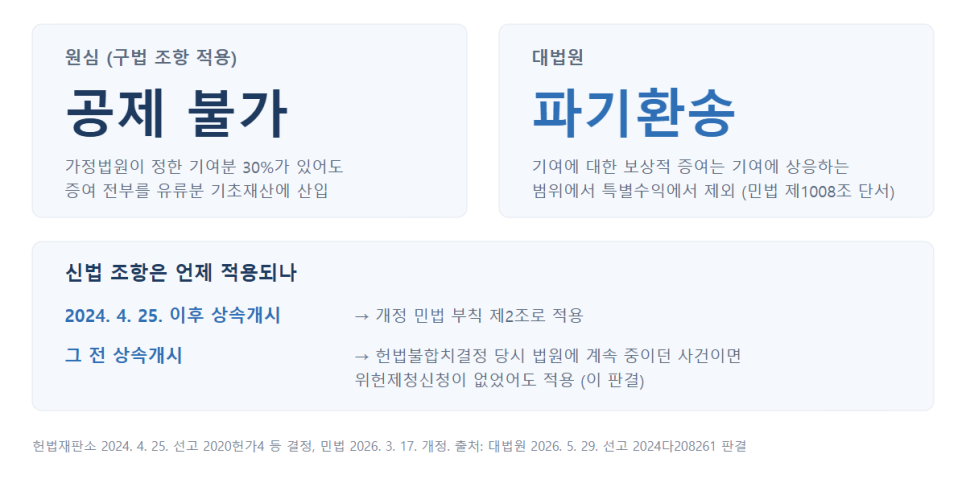
대법원은 피상속인에 대한 특별한 기여를 고려하지 않고 증여재산 전부를 유류분 산정의 기초재산에 포함한 원심판결을 파기환송하였다. 헌법재판소 2020헌가4 등 결정에 따라 개정된 민법은 특별한 부양·기여에 대한 보상으로 받은 증여·유증을 기여에 상응하는 범위에서 특별수익 및 유류분 기초재산에서 제외하는데, 대법원은 헌법불합치결정 당시 법원에 계속 중이던 사건에도 그 소급효가 미친다고 보았다. 다만 확정된 기여분 30%가 그대로 공제된다고 본 것은 아니며, 보상의 범위 등은 환송 후 심리할 문제로 남았다.
핵심 사항
| 법원·선고일·사건번호 | 대법원 2026. 5. 29. 선고 2024다208261 판결 |
|---|---|
| 쟁점 | 특별한 기여를 고려하지 않고 증여재산 전부를 유류분 산정의 기초재산에 포함한 원심의 당부(상속재산분할 심판에서 기여분 30% 확정) |
| 결론 | 파기환송 |
| 소급 적용 | 헌법불합치결정 당시 법원에 계속 중이던 사건에도 위헌제청신청 여부와 관계없이 소급효 |
| 관련 조문 | 민법 제1008조 단서, 제1118조(2026년 3월 17일 개정), 제1008조의2 |
| 헌법재판소 결정 | 헌법재판소 2024. 4. 25. 선고 2020헌가4 등 결정(헌법불합치) |
2026. 10. 21. 글 작성 기준
1. 유류분반환 사건에서 기여분 인정 여부
대법원은 자녀 사이의 유류분반환청구 사건에서 피상속인에 대한 특별한 기여를 고려하지 않고 증여재산 전부를 유류분 산정의 기초재산에 포함한 원심판결을 파기환송하였다(대법원 2026. 5. 29. 선고 2024다208261 판결). 피상속인은 생전에 피고 자녀에게 현금 8,000만 원과 토지 지분 30%를, 피고의 배우자와 자녀들에게 나머지 토지 지분 70%를 증여하였다. 원고 자녀도 현금 7,000만 원을 받았다. 앞서 상속재산분할 심판에서는 피고의 기여분이 30%로 확정되었으나, 원심은 이를 유류분 산정에 반영하지 않고 토지 전부와 현금을 피고의 특별수익으로 판단하였다.
2. 헌법불합치결정과 개정 민법의 소급 적용
헌법재판소는 기여분에 관한 민법 제1008조의2를 유류분에 준용하지 않은 구 민법 제1118조에 대해 헌법불합치결정을 하였다(헌법재판소 2024. 4. 25. 선고 2020헌가4 등 결정). 이에 따라 2026년 3월 17일 개정된 민법은 피상속인을 특별히 부양하거나 재산의 유지·증가에 특별히 기여한 데 대한 보상으로 받은 증여·유증을 기여에 상응하는 범위에서 특별수익 및 유류분 기초재산에서 제외하도록 하였다(민법 제1008조 단서, 제1118조). 개정법은 원칙적으로 2024년 4월 25일 이후 개시된 상속에 적용되지만, 대법원은 헌법불합치결정 당시 이미 법원에 계속 중이던 사건에도 위헌제청신청 여부와 관계없이 그 결정의 소급효가 미친다고 판단하였다. 따라서 피상속인이 헌법불합치결정 전에 사망한 이 사건에도 개정 규정에 따른 판단이 필요하다고 보았다.
3. 가업승계 과정에서 생전 증여의 법적 의미
대법원은 원심판결을 파기하였으나, 확정된 기여분 30%가 유류분 기초재산에서 그대로 공제된다고 판단한 것은 아니다. 실제 증여재산 중 어느 범위가 특별한 기여에 대한 보상인지, 피고의 배우자와 자녀들에게 증여된 토지 지분까지 피고의 특별수익으로 볼 수 있는지는 환송 후 심리할 문제로 남았다. 이 판결은 직접적인 가업승계 사건은 아니지만, 기업의 경영이나 재산 가치 증대에 특별히 기여한 후계자에게 생전에 주식을 증여한 경우에도 중요한 시사점을 제공한다. 향후 유류분 분쟁에 대비하려면 후계자의 경영 기여 내용과 증여의 보상적 성격을 객관적인 자료로 입증할 수 있도록 준비하는 것이 중요하다.
원문 자료
- 민법 제1118조 국가법령정보센터
- 민법 제1008조 국가법령정보센터
- 민법 제1008조의2 국가법령정보센터
- 대법원 2026. 5. 29. 선고 2024다208261 판결 국가법령정보센터
- 헌법재판소 2024. 4. 25. 선고 2020헌가4 등 결정 국가법령정보센터
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.