
차명주식 매수 후 종전 명의 유지와 명의개서해태 증여의제의 중복 적용 — 대법원 2020두53378
요약
매수인이 명의자 소유 주식을 사면서 이미 마친 명의개서를 그대로 쓰기로 합의하면 새로운 명의신탁관계가 성립하고, 증여로 보는 날은 명의신탁 합의일이다. 명의신탁 증여의제로 과세되었거나 과세될 수 있는 주식에는 명의개서해태 증여의제가 다시 적용되지 않는다. 이 사건 처분은 명의신탁 합의일부터 15년의 부과제척기간이 지난 뒤에 이루어져 위법하다고 판단했다.
핵심 사항
| 법원·선고일 | 대법원 2023. 9. 21. 선고 2020두53378 판결 |
|---|---|
| 사안 | 총발행주식 46,000주 전부 매수, 19,550주만 명의개서하고 26,450주는 종전 명의 유지 |
| 쟁점 | 명의신탁 증여의제가 적용될 수 있는 주식에 명의개서해태 증여의제를 다시 적용할 수 있는지 |
| 결론 | 명의신탁 증여의제만 적용, 처분이 위법하다고 본 원심 유지 |
| 증여로 보는 날 | 명의신탁 합의일(부과제척기간 15년) |
| 관련 조문 | 현행 상속세 및 증여세법 제45조의2 |
2026. 11. 13. 글 작성 기준
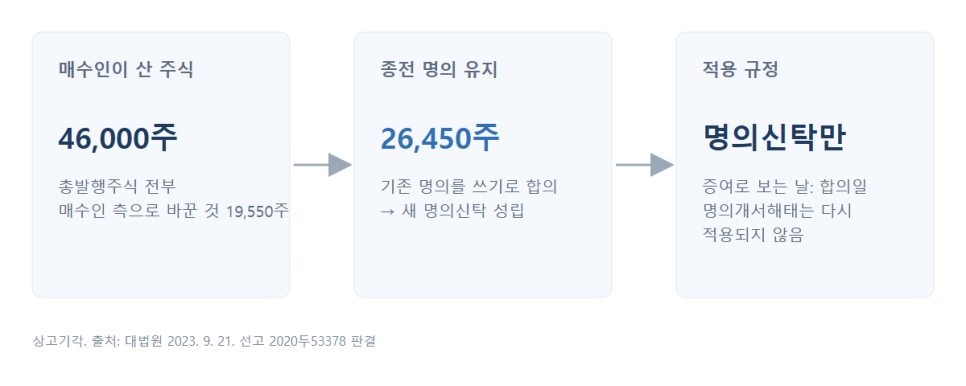
대법원은 비상장회사 차명주식을 사들인 매수인이 종전 명의를 그대로 둔 사안에서, 명의신탁 증여의제가 적용될 수 있는 주식에는 명의개서해태 증여의제를 다시 적용할 수 없다고 보았다. 이에 따라 과세처분이 위법하다고 본 원심판결을 그대로 유지했다.
1. 주식을 모두 사고도 절반 넘게 종전 명의로 남겨 두었다
한 비상장회사의 총발행주식 46,000주를 실제로 소유한 주주가 있었다. 그는 주식을 본인 명의와 다른 사람들 명의로 나누어 두고 있었다.
매수인은 이 46,000주 전부를 사들였다. 그중 19,550주만 자기 또는 자기가 운영하는 회사 앞으로 명의개서를 했다. 나머지 26,450주는 매도인 본인과 다른 두 사람 명의로 20년 넘게 그대로 두었다.
과세관청은 명의개서해태 증여의제 규정을 적용했다. 법 개정 부칙에 따라 매수인의 취득일을 2003년 1월 1일로 보고, 2004년 말까지 명의개서를 하지 않았으니 증여로 본다는 것이었다. 명의자들에게 증여세를 매기고 매수인을 연대납세의무자로 지정했다.
2. 기존 명의를 빌려 쓰기로 합의하면 새 명의신탁이 성립한다
대법원은 명의신탁 증여의제 규정이 두 경우를 다룬다고 정리했다. 하나는 처음부터 남의 이름으로 주주명부에 올린 경우이고, 다른 하나는 주식을 산 뒤 기한 안에 명의개서를 하지 않고 종전 명의로 남겨 둔 경우다. 이 규정은 현행 상속세 및 증여세법 제45조의2에 해당한다.
매수인이 명의자 소유의 주식을 사면서, 이미 마친 명의개서를 그대로 쓰기로 명의자와 합의했다면 새로운 명의신탁관계가 성립한다. 새로 명의개서를 하는 행위가 꼭 필요한 것은 아니다. 이때 증여로 보는 날은 명의신탁 합의일이다.
매도인이 다른 사람 명의로 두었던 주식도 마찬가지다. 매도인과 명의자의 기존 명의신탁을 끝내고 매수인과 명의자가 새로 합의했다면, 그 주식은 별개의 새로운 명의신탁 주식이 된다. 이 사건에서는 늦어도 매매 후 약 3년이 지난 무렵까지는 그런 합의가 있었다고 보았다.
3. 명의신탁 증여의제가 적용되면 명의개서해태는 다시 적용되지 않는다
대법원은 명의개서해태 증여의제가 명의신탁 합의가 없을 때를 위한 예외 규정이라고 보았다. 명의개서를 해야 할 특별한 의무가 명확하게 인정되는 경우에만 적용된다는 것이다.
따라서 명의신탁 증여의제로 증여세가 과세되었거나 과세될 수 있는 주식에는, 이후 명의개서해태의 요건이 따로 갖추어져도 명의신탁 증여의제 규정만 적용된다. 이 사건 처분은 명의신탁 합의일부터 15년의 부과제척기간이 지난 뒤에 이루어져 위법하다고 판단했다.
오래된 차명주식을 정리하거나 승계할 때는 매매계약서, 대금 지급 자료, 주주명부 등으로 먼저 언제, 누구 사이에 명의신탁 합의가 성립했는지를 확인할 필요가 있다. 그 시점에 따라 적용 규정과 증여로 보는 날, 부과제척기간이 달라질 수 있으므로, 합의 시점을 보여 주는 자료를 함께 정리해 두는 것이 좋다.
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.