
임직원이 창업주 지분을 인수하는 승계와 양도소득세 20% 감면 — 조세특례제한법 개정안 제30조의8
요약
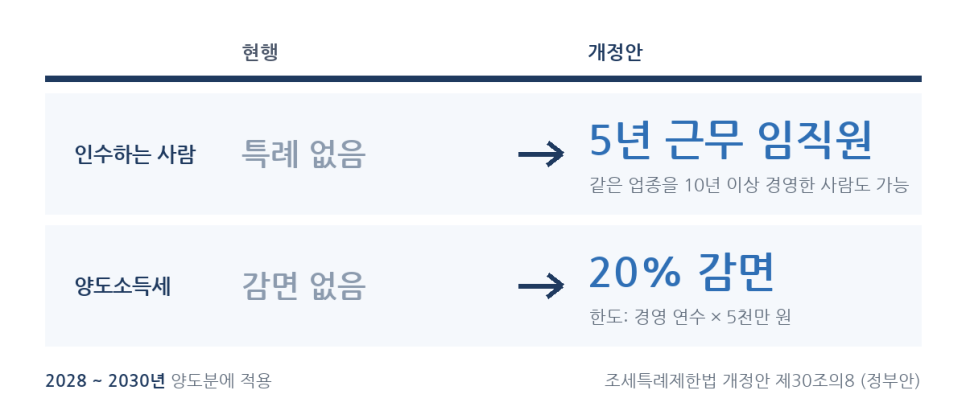
현행 가업승계 세제는 받는 사람을 가족으로 한정하여, 창업주가 가족이 아닌 사람에게 지분을 파는 경우의 감면 규정은 없다. 정부가 2026년 9월 3일 제출한 조세특례제한법 개정안은 제30조의8을 신설하여, 20년 이상 경영한 60세 이상 최대주주가 5년 이상 계속 근무한 임직원 등에게 주식을 양도하면 산출된 양도소득세의 20%를 경영 연수에 5천만 원을 곱한 금액 한도로 감면한다. 2028년 1월 1일부터 2030년 12월 31일까지의 양도에 적용되고, 증여에는 해당하지 않으며, 심사 과정에서 내용이 달라질 수 있다.
핵심 사항
| 근거 법안 | 조세특례제한법 일부개정법률안(정부, 의안번호 2221039), 2026년 9월 3일 제출 |
|---|---|
| 핵심 조문 | 안 제30조의8 제1항·제3항·제4항 |
| 양수인 요건 | 같은 업종의 기업을 10년 이상 경영한 내국인, 또는 그 회사 사업장에서 5년 이상 계속 근무한 임원 또는 직원 |
| 감면 | 산출된 양도소득세의 20%, 한도는 경영 연수에 5천만 원을 곱한 금액(30년 경영 시 15억 원) |
| 적용 기간 | 2028년 1월 1일부터 2030년 12월 31일까지 양도 |
| 현행 규정 | 상속세 및 증여세법 제18조의2 제1항, 조세특례제한법 제30조의6 제1항(가족 승계 전제) |
2026. 10. 12. 글 작성 기준
2026년 10월 11일 서울경제는 세라젬 창업주가 자녀가 아닌 전문경영인에게 경영권과 지분을 함께 넘기는 방안이 검토되고 있고, 증여는 세금 부담이 커서 경영진 인수(MBO)가 거론된다고 보도하였다. 회사에서 일해 온 임직원이 창업주의 지분을 사들이는 승계에 정부 세법 개정안이 어떤 혜택을 두고 있는지 정리한다.
[단독] 세라젬, 신입사원 출신 CEO를 후계자로…지분 이전 방식에 주목
현행 가업승계 세제는 받는 사람을 가족으로 한정한다. 가업상속공제는 상속인이 물려받는 경우에, 증여세 과세특례는 자녀가 부모로부터 증여받는 경우에 적용된다(상속세 및 증여세법 제18조의2 제1항, 조세특례제한법 제30조의6 제1항). 두 조문 어디에도 창업주가 가족이 아닌 사람에게 지분을 파는 경우를 위한 감면 규정은 없다.
정부가 2026년 9월 3일 제출한 조세특례제한법 개정안은 제30조의8을 신설하여 이 경우를 다룬다. 업종 등 요건을 갖춘 중소기업 또는 매출액 평균 5천억 원 미만 중견기업을 20년 이상 경영한 60세 이상의 최대주주가 기업승계를 위하여 주식을 양도하면 양도소득세의 20%를 감면한다(안 제30조의8 제1항). 감면되는 것은 매매대금이나 양도차익의 20%가 아니라 산출된 양도소득세의 20%이고, 한도는 양도인의 경영 연수에 5천만 원을 곱한 금액이다. 30년을 경영하였다면 15억 원이다. 양수인은 같은 업종의 기업을 10년 이상 경영한 내국인이거나, 그 회사 사업장에서 5년 이상 계속 근무한 임원 또는 직원이어야 한다(같은 항 제3호). 회사를 승계한 기업도 승계받은 사업장의 소득에 대한 소득세 또는 법인세의 10%를 연 5억 원 한도로 감면받는다(같은 조 제4항).
이 특례는 2028년 1월 1일부터 2030년 12월 31일까지 양도하는 경우에 적용된다(안 제30조의8 제1항, 부칙 제11조). 양도에 대한 감면이므로 지분을 증여하는 경우에는 해당하지 않는다. 새로 세운 인수목적회사나 사모펀드는 위 두 양수인 유형에 바로 해당하지 않아, 대통령령이 정할 유사한 자의 범위에 달려 있다(같은 항 제3호 다목). 양수인이 5년 이내에 주식을 양도인에게 되팔면 감면세액을 추징한다(같은 조 제3항). 국회 심사 과정에서 내용이 달라질 수 있다.
원문 자료
- 조세특례제한법 일부개정법률안(정부, 의안번호 2221039).pdf PDF 1262KB
- 상속세 및 증여세법 제18조의2 국가법령정보센터
- 조세특례제한법 제30조의6 국가법령정보센터
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.