
스탠퍼드 「2026 서치펀드 연구」로 본 개인 인수형 승계 — 인수 비율과 수익률
요약
스탠퍼드 경영대학원의 「2026 서치펀드 연구」는 1984년 이후 미국·캐나다에서 출범한 서치펀드 862개를 추적했다. 탐색을 마친 펀드의 58%가 회사를 인수했고, 2021~24년 출범 펀드는 48%였다. 2025년 12월 31일 기준 세전 IRR은 33.9%, ROI는 4.75배였지만, 10배 이상을 돌려준 펀드를 빼면 ROI 2.8배·IRR 27%로 낮아진다.
핵심 사항
| 근거 자료 | 스탠퍼드 경영대학원 「2026 서치펀드 연구」(2026년 6월) |
|---|---|
| 대상 | 1984년 이후 미국·캐나다에서 출범한 서치펀드 862개 |
| 인수 비율 | 탐색을 마친 펀드 58%(2021~24년 출범 펀드 48%) |
| 수익률(2025. 12. 31.) | 세전 IRR 33.9%, ROI 4.75배 |
| 상위 펀드 제외 시 | 10배 이상 펀드 제외 ROI 2.8배·IRR 27%, 상위 10% 제외 ROI 2.1배·IRR 20% |
| 거래 무산 사유 1위 | 실사에서 드러난 문제(응답자의 79%) |
2026. 11. 14. 글 작성 기준
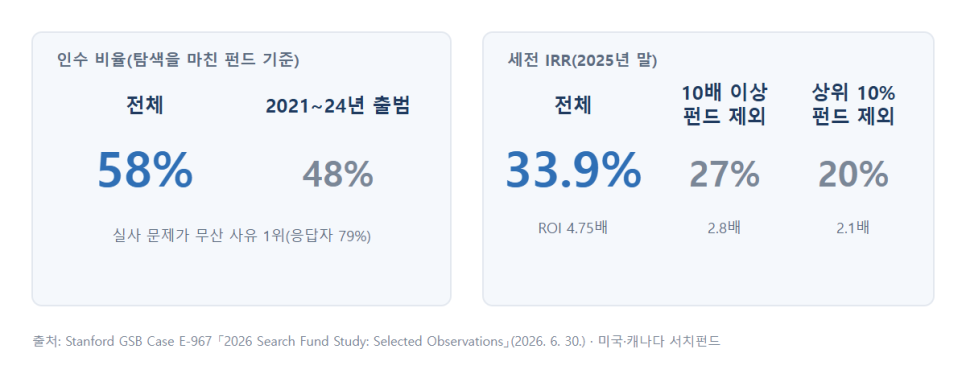
스탠퍼드 경영대학원이 2026년 6월 발표한 「2026 서치펀드 연구」는 1984년 이후 미국·캐나다에서 출범한 서치펀드 862개를 추적했다. 이 보고서를 기준으로 개인이 회사를 인수해 직접 경영하는 승계 방식의 현황을 정리한다.
1. 경영자가 되려는 개인이 투자자 자금으로 회사를 산다
서치펀드는 경영자가 되려는 개인이 여러 투자자에게서 탐색 자금을 받아 인수할 회사를 찾고, 인수한 뒤 직접 경영하는 모델이다. 보고서는 처음 탐색에 나선 사람이 이끌고 탐색 단계에서 여러 투자자의 자금을 받은 펀드를 대상으로 했다.
2024~25년에 새로 탐색을 시작한 사람의 나이 중앙값은 32세였고, 80%가 MBA를 가지고 있었다. 1인당 탐색 자금은 중앙값 55만 달러, 투자자 수는 중앙값 13명이었다.
같은 기간 미국·캐나다 밖에서도 178개가 새로 출범했다. 2025년 말 기준 미국·캐나다 밖의 서치펀드는 492개였다.
2. 탐색을 마친 펀드의 58%가 회사를 인수했다
탐색을 마친 펀드 가운데 실제로 회사를 인수한 비율은 58%였다. 2021~24년에 출범한 펀드는 48%로, 최근에는 절반 정도만 인수에 이르렀다. 보고서는 경쟁 증가 등 시장 여건과 탐색자의 준비 수준 차이를 이유로 들었다.
2020년 이후 인수된 회사의 중앙값을 보면 탐색 기간은 20개월이었고, 회사는 EBITDA 마진 25%, 직원 30~40명 규모였으며, 인수가격은 EBITDA의 6~7배였다. 2024~25년 인수가격 중앙값은 1,600만 달러였다.
인수의향서를 맺고도 거래가 무산된 이유로는 실사에서 드러난 문제(응답자의 79%)가 가장 많았고, 매도인과의 가격 차이(45%), 투자자 지원 부족(40%)이 뒤를 이었다. 2021~24년 출범 펀드에서는 졸업 후 경력이 2년을 넘는 탐색자(55%)와 파트너와 함께 탐색한 경우(58%)의 인수 비율이 더 높았다.
3. 수익률 33.9%는 소수의 큰 성공이 끌어올린 수치다
2025년 12월 31일 기준 전체 서치펀드의 세전 내부수익률(IRR)은 33.9%, 투자배수(ROI)는 4.75배였다. 인수하지 못하고 문을 닫은 펀드와 아직 운영 중인 회사까지 포함한 집계다.
다만 투자금의 10배 이상을 돌려준 펀드를 빼면 ROI 2.8배·IRR 27%로, ROI 상위 10% 펀드를 빼면 ROI 2.1배·IRR 20%로 낮아진다. 회사를 인수한 펀드 가운데 가치가 늘었다고 보고한 곳은 74%였다.
후계자가 없는 오너가 개인 인수자를 상대할 때는 인수자의 경력, 파트너와 함께하는지, 투자자 구성과 지원이 실제로 확보되어 있는지를 확인하고, 실사에서 문제가 될 만한 사항을 미리 정리해 두는 것이 좋다.
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.