
독일 중소기업 승계 모니터링 2025와 KfW 인수자금 대출 — ERP 중소기업 지원대출(365)
요약
KfW 「중소기업 승계 모니터링 2025」에 따르면 2029년 말까지 폐업 계획은 약 56만 9,000곳, 승계 희망은 약 54만 5,000곳으로 폐업 계획이 처음으로 조금 많아졌다. 승계를 생각하는 소유주의 55%는 가족, 42%는 외부 인수자, 28%는 직원에게 넘기는 방안을 검토했다. KfW의 ERP 중소기업 지원대출(365)은 기업 인수에 사업당 최대 2,500만 유로, 최장 20년(원금 거치 최대 3년)까지 빌려준다.
핵심 사항
| 근거 자료 | KfW 「중소기업 승계 모니터링 2025」(2026년 1월), ERP 중소기업 지원대출(365) 안내서(2025. 12. 10.) |
|---|---|
| 2029년 말까지 | 폐업 계획 약 56만 9,000곳, 승계 희망 약 54만 5,000곳 |
| 희망 승계 방식(복수응답) | 가족 55%, 외부 인수자 42%, 직원 28%, 다른 공동 소유자 24% |
| 평균 희망 매각가격 | 약 49만 9,000유로(2019년보다 34% 높음, 중앙값 37만 5,000유로) |
| 인수자금 대출 | 사업당 최대 2,500만 유로, 대상 비용 100%까지, 최장 20년·원금 거치 최대 3년 |
2026. 11. 12. 글 작성 기준
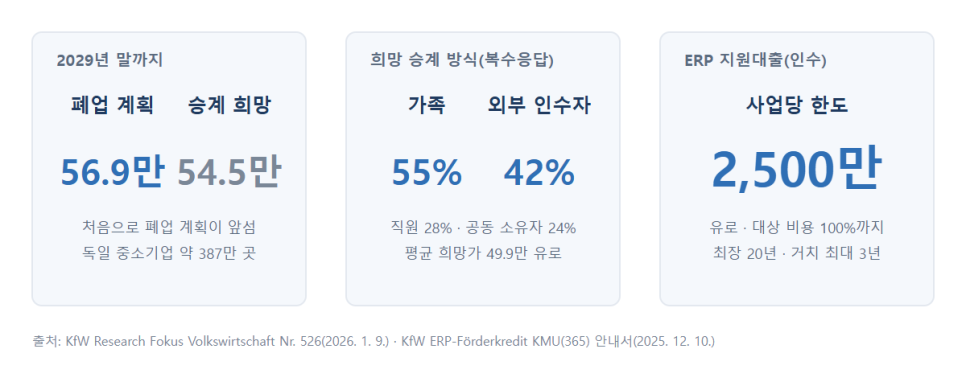
독일 KfW 연구소가 2026년 1월 발표한 「중소기업 승계 모니터링 2025」에 따르면, 2029년 말까지 독일 중소기업의 폐업 계획이 승계 희망을 처음으로 앞섰다. 이 보고서와 기업 인수에 쓸 수 있는 KfW의 ERP 중소기업 지원대출 안내서를 기준으로 정리한다.
1. 2029년까지 폐업 계획이 승계 희망을 처음 앞섰다
보고서는 2025년 봄 KfW 중소기업 패널 조사를 바탕으로 한다. 독일 중소기업은 약 387만 곳이다.
2026년 말까지 승계를 계획하는 곳은 약 18만 6,000곳, 승계 없이 폐업을 계획하는 곳은 약 24만 3,000곳이었다. 2029년 말까지 5년으로 넓히면 폐업 계획 약 56만 9,000곳, 승계 희망 약 54만 5,000곳으로, 절대 숫자에서 폐업 계획이 처음으로 조금 많아졌다.
폐업을 계획하는 이유(복수응답)는 은퇴 연령 도달 52%, 가족의 승계 의사 없음 47%, 세무·법률을 포함한 행정 부담 42% 순이었다. 행정 부담은 전년보다 비중이 가장 크게 늘어난 이유였다.
2. 승계 방식은 가족 55%, 외부 매각 42%였다
승계를 생각하는 소유주(복수응답)의 55%는 가족에게, 42%는 외부 인수자에게 넘기는 방안을 검토했다. 직원에게 넘기는 방안은 28%, 다른 공동 소유자에게 넘기는 방안은 24%였다.
소유주의 평균 연령은 54세를 조금 넘고, 55세 이상이 57%였다. 2026년 말까지 승계하려는 소유주는 평균 66.5세였다.
희망 매각가격도 올랐다. 5년 안에 승계하려는 소유주의 평균 희망가격은 약 49만 9,000유로로 2019년(37만 2,000유로)보다 34% 높았고, 중앙값은 37만 5,000유로였다. 평균으로는 연매출의 1.2배(중앙값 0.6배)를 기대했다.
3. 인수자금은 사업당 최대 2,500만 유로까지 공적 대출로 지원한다
KfW의 ERP 중소기업 지원대출(프로그램 번호 365)은 창업·투자와 함께 기업 인수와 지분 취득을 지원 대상으로 한다. 2025년 12월 10일자 안내서 기준으로 대상은 직원 250명 미만이고 연매출 5,000만 유로 이하 또는 총자산 4,300만 유로 이하인 EU 기준 중소기업이다.
한도는 사업당 최대 2,500만 유로이고, 대상 비용의 100%까지 빌릴 수 있다. 인수 자금은 최장 20년까지 빌릴 수 있다. 원금 거치는 최대 3년이고, 금리는 첫 10년간 고정된다.
안내서에 따르면 개인이 회사를 인수할 때는 경영에 필요한 전문성과 충분한 영향력을 갖추고, 등기된 업무집행자로서 실제 경영에 참여해야 한다. 단순 재무투자 목적의 지분 인수, 회사와 주주 사이 또는 배우자 사이의 거래, 자기주식 취득은 지원하지 않는다. 신청은 인수 전에 거래 은행을 통해 하고, 금리는 은행이 신용도와 담보를 보고 정한다.
승계를 준비하는 오너는 가족 승계와 함께 직원·외부 인수자에게 넘기는 방안을 비교하고, 인수자가 인수자금을 어떻게 마련할 수 있는지와 희망가격이 매출·이익에 비추어 받아들여질 수준인지를 미리 따져 볼 필요가 있다.
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.