
우리사주조합이 회사를 인수할 때 오너 양도세 감면 — 조세특례제한법 개정안(의안번호 2222313)
요약
정태호 의원 등 13명이 2026년 10월 29일 발의한 조세특례제한법 개정안은 우리사주조합이 의결권 있는 주식을 50% 넘게 보유하고 전체 근로자의 50% 이상이 조합원인 경우를 근로자기업인수로 정한다. 20년 이상 경영한 60세 이상 최대주주가 이런 조합에 지분을 넘기면 양도소득세의 20%를, 양도대금의 50% 이상 지급을 유예하면 10%를 더 감면하고, 감면 합계 한도는 경영연수×7,500만원이다. 제3자 승계 감면은 정부안(의안번호 2221039)과 거의 같다.
핵심 사항
| 의안 | 조세특례제한법 일부개정법률안(의안번호 2222313) |
|---|---|
| 발의 | 정태호 의원 등 13명, 2026. 10. 29. |
| 소관위·단계 | 재정경제기획위원회 회부(2026. 10. 30.), 상정 기록 없음 |
| 근로자기업인수 감면 | 양도소득세 20%, 대금 지급 유예 약정 시 10% 추가, 합계 한도 경영연수×7,500만원 |
| 분할납부 | 감면 후 남은 양도소득세 5년 범위 |
| 적용 시기 | 2028. 1. 1. 시행, 2030년 말까지의 양도 |
2026. 11. 18. 글 작성 기준
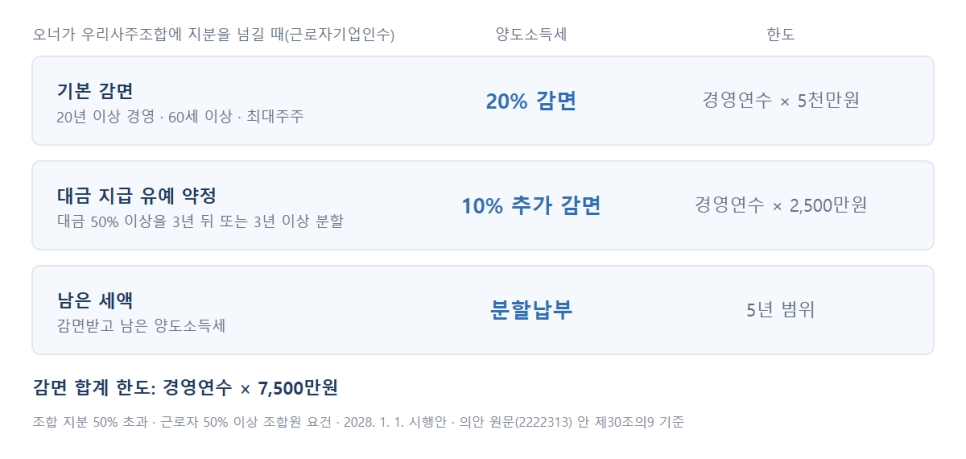
오너가 회사 지분을 직원들의 우리사주조합에 넘기면 양도소득세를 감면하고 남은 세금은 나눠 내게 하는 조세특례제한법 개정안이 국회에 제출되었다. 정태호 의원 등 13명이 2026년 10월 29일 발의한 법안(의안번호 2222313)으로, 10월 30일 재정경제기획위원회에 회부되었고, 11월 18일 현재 상정 기록은 없다.
1. 제3자 승계 감면은 정부안과 거의 같다
개정안은 20년 이상 경영한 60세 이상 최대주주가 중소·중견기업 주식을 같은 업종의 기업이나 5년 이상 근무한 임직원 등에게 넘기면 양도소득세의 20%를 감면한다(안 제30조의8). 한도는 경영연수에 5천만원을 곱한 금액이다.
인수한 기업은 5년간 승계받은 사업장 소득에 대한 법인세·소득세의 10%를 연 5억원 한도로 감면받는다. 정규직 근로자 수와 총급여가 모두 승계 전 평균의 90%에 못 미치거나 사업장을 폐업하는 등의 경우에는 추징된다.
이 구조는 정부가 2026년 9월 3일 제출해 9월 28일 소관 위원회에 상정된 개정안(의안번호 2221039)의 제3자 승계 감면과 거의 같다. 정부안은 여기에 상속세 및 증여세법상 가업의 업종 요건을 더 두었다.
2. 새로 들어온 것은 근로자기업인수 특례다
개정안은 우리사주조합이 회사의 의결권 있는 주식을 50% 넘게 보유하고, 전체 근로자의 50% 이상이 조합원인 경우를 근로자기업인수로 정한다(안 제30조의9). 정부안에는 없는 조항이다.
20년 이상 경영한 60세 이상 최대주주가 이런 조합에 지분을 넘기면 양도소득세의 20%를 감면받는다. 5년 이상 주식을 보유한 친족이 함께 팔면 같은 감면을 받되, 두 사람의 감면액을 합쳐 경영연수×5천만원이 한도다.
양도대금의 50% 이상을 3년 뒤에 받거나 3년 이상에 걸쳐 나눠 받기로 약정하면 양도소득세의 10%를 더 감면한다. 감면 합계 한도는 경영연수×7,500만원으로, 30년 경영했다면 22억 5,000만원이다. 감면 후 남은 양도소득세는 5년 범위에서 나눠 낼 수 있다.
3. 5년 사후관리와 직원 출자 공제도 함께 본다
우리사주조합은 5년간 50% 초과 보유와 조합원 50% 이상 요건을 유지해야 한다. 이를 어기거나 근로자 수와 총급여가 모두 90% 밑으로 떨어지면 추가 감면분만 이자와 함께 내고, 기본 20% 감면은 추징하지 않는다. 다만 조합이 5년 안에 그 주식을 오너나 함께 판 친족에게 되팔면 감면받은 세액 전부를 이자와 함께 낸다.
5년 이상 근무한 조합원이 인수를 위해 출자하면 그해 소득공제 한도를 현행 400만원(벤처기업 1,500만원)에서 1,500만원으로 올린다. 시행일은 2028년 1월 1일이고, 2030년 말까지의 양도가 대상이다.
후계자를 찾지 못한 오너라면 아직 법안 단계라는 점을 전제로 심사 경과와 함께 핵심 직원들의 인수 의사, 우리사주조합의 자금 조달 방법, 양도대금 지급 유예 조건을 미리 따져 보는 것이 좋다.
원문 자료
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.