
자녀 지배 법인에 토지 저가양도, 증여일과 시가 산정 — 대법원 2025두34823
요약
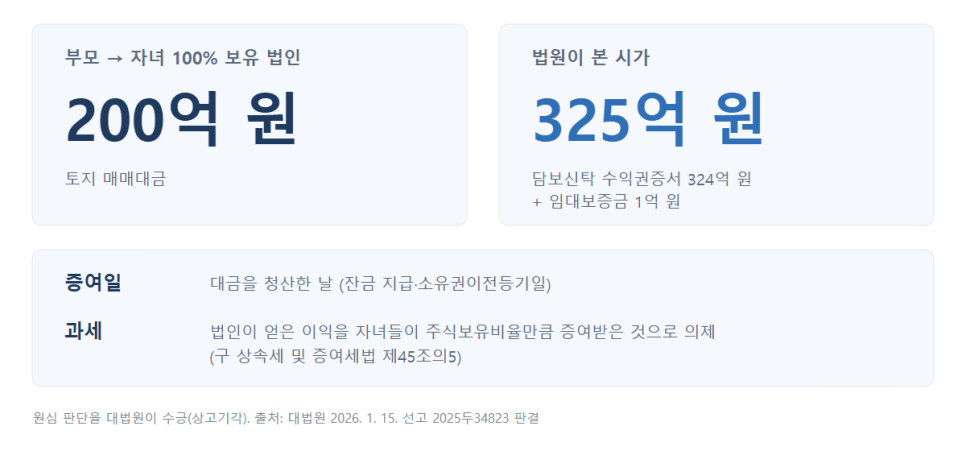
대법원 2026. 1. 15. 선고 2025두34823 판결은 부모가 자녀들이 주식 전부를 가진 법인에 토지를 시가보다 낮게 판 거래에 대해 자녀들에게 증여세를 부과한 처분이 정당하다고 본 원심을 수긍하고 상고를 기각했다. 특정법인 증여의제(구 상속세 및 증여세법 제45조의5)에서 저가양도의 '거래를 한 날'은 대금을 청산한 날이고, 원심은 종전 담보신탁 수익권증서 발행금액에 임대보증금을 더한 금액을 토지의 시가로 판단했다. 다만 이 판결이 증여세 액수 계산의 세부까지 다룬 것은 아니다.
핵심 사항
| 판결 | 대법원 2026. 1. 15. 선고 2025두34823 판결 |
|---|---|
| 쟁점 | 특정법인 증여의제에서 증여일을 언제로 볼지, 그날 토지의 시가를 어떻게 산정할지 |
| 증여일 | 저가양도 거래에서 '거래를 한 날'은 양도일, 즉 대금을 청산한 날 |
| 시가 | 종전 담보신탁 수익권증서 발행금액 324억 원 + 임대보증금 1억 원 = 325억 원(양도가액 200억 원) |
| 결론 | 원심 수긍, 상고기각 |
| 관련 조문 | 구 상속세 및 증여세법 제45조의5 |
2026. 10. 24. 글 작성 기준
1. 부모가 자녀 법인에 토지를 팔자, 자녀들에게 증여세가 부과됐다
대법원은 부모가 자녀들이 주식 전부를 가진 법인에 토지를 시가보다 낮게 판 거래에 대해, 자녀들에게 증여세를 부과한 처분이 정당하다고 본 원심을 수긍하고 상고를 기각했다.
회사의 대표이사인 부모 한 사람이 자신이 소유한 토지를 회사에 200억 원에 팔았다. 회사 주식은 자녀 4명이 25%씩 보유하고 있었다.
과세관청은 회사가 토지를 싸게 사들여 얻은 이익을 자녀들이 주식보유비율만큼 증여받은 것으로 보았다. 특수관계인과 특정법인의 거래를 통한 증여의제 규정(구 상속세 및 증여세법 제45조의5)을 적용해 증여세와 가산세를 부과했다.
쟁점은 두 가지였다. 특정법인 증여의제에서 증여일을 언제로 볼지, 그날 토지의 시가를 어떻게 산정할지였다.
2. 증여일은 대금을 청산한 날이다
이 규정은 '거래를 한 날'을 증여일로 보도록 하고, 구체적인 판단은 시행령에 맡겼다. 그런데 당시 시행령에는 그날을 언제로 볼지에 관한 규정이 없었다.
대법원은 저가양도 거래에서 '거래를 한 날'은 해당 재산의 양도일, 즉 대금을 청산한 날이라고 보았다. 증여로 의제되는 이익이 실제로 이전된 때를 증여일로 보는 것이 증여의 본질에 맞다는 이유다.
특수관계인 사이의 저가양수·고가양도 규정도 대금청산일을 양도일로 정하고 있다. 특정법인이 낸 법인세를 증여세에서 빼는 계산도 대금청산일을 기준으로 한다는 점을 함께 들었다.
이 사건에서는 회사가 잔금을 지급하고 소유권이전등기를 마친 날이 증여일이 됐다.
3. 시가는 담보신탁 수익권증서 발행금액으로 정해졌다
부모는 토지를 은행에 담보신탁하고 있었고, 수익권증서 발행금액은 324억 원이었다. 대금청산일에 이 신탁은 해지되고, 회사가 토지와 지상 건물을 함께 맡기는 새 담보신탁을 맺었다.
원심은 새 신탁의 수익권증서가 토지와 건물의 가치를 제대로 다시 산정해 발행된 것이 아니라고 보았다. 그래서 종전 신탁의 발행금액 324억 원에 임대보증금 1억 원을 더한 325억 원을 토지의 시가로 판단했다.
대법원은 200억 원의 양도가액과 325억 원의 시가를 전제로 저가양도에 해당한다고 본 원심 판단을 수긍했다. 다만 이 판결이 증여세 액수 계산의 세부까지 다룬 것은 아니다.
오너 개인 자산을 자녀가 지배하는 법인으로 옮길 때는 담보신탁·대출 과정에서 이미 드러난 평가액이 있는지 먼저 살펴볼 필요가 있다. 대금청산일을 기준으로 거래가격의 근거를 갖춰 두는 것이 중요하다.
원문 자료
- 대법원 2026. 1. 15. 선고 2025두34823 판결 국가법령정보센터
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.