
가업승계 증여세 과세특례, 부모 경영기간 요건 20년 이상으로 상향 추진 (의안번호 2221039)
요약
정부가 제출한 조세특례제한법 일부개정법률안(의안번호 2221039)은 가업승계 증여세 과세특례의 부모 경영기간 요건을 10년에서 20년 이상으로 올리고, 업종 및 기술·경영 노하우 요건을 추가한다. 특례 한도는 경영 연수에 연동되어 40년 경영 시 800억원까지 늘지만, 경영기간 10년 이상 20년 미만 기업은 대상에서 빠지며, 사후관리기간은 5년에서 10년으로 연장된다. 개정 사항은 2027년 7월 1일부터 시행하고 시행 전 증여에는 종전 규정을 적용하며, 개정안은 소관 위원회에서 심사 중이다.
핵심 사항
| 의안번호 | 2221039(조세특례제한법 일부개정법률안) |
|---|---|
| 제출일·제출자 | 2026년 9월 3일, 정부 |
| 소관위·단계 | 9월 28일 국회 소관 위원회 상정, 심사 중 |
| 경영기간 요건 | 현행 10년 → 20년 이상 |
| 특례 한도 | 20년 이상 50년 미만: 경영 연수 × 20억원, 50년 이상: 1,000억원 |
| 사후관리·시행 | 사후관리기간 5년 → 10년, 2027년 7월 1일부터 시행(시행 전 증여는 종전 규정) |
2026. 10. 21. 글 작성 기준
1. 가업승계 증여세 과세특례 요건 강화
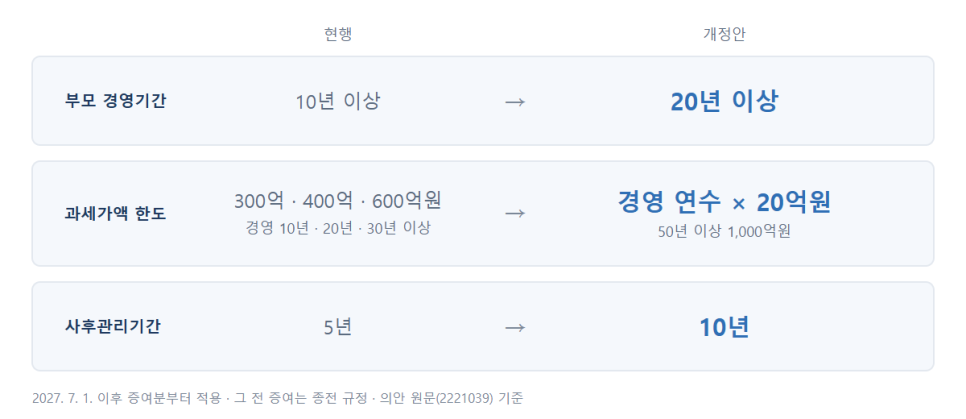
정부가 2026년 9월 3일 국회에 제출한 조세특례제한법 일부개정법률안(의안번호 2221039)은 가업승계 증여세 과세특례의 적용 요건을 강화한다. 부모의 경영기간 요건을 현행 10년에서 20년 이상으로 상향하고, 가업상속공제와 동일하게 업종 및 기술·경영 노하우 요건을 추가한다. 이에 따라 일정 업종을 주된 사업으로 영위하거나 백년소상공인·명문장수기업에 해당해야 하며, 특허·영업비밀 등 전문 기술이나 경영상 노하우의 보유 여부에 관해 가업상속공제심사위원회의 심사를 거쳐야 한다. 개정안은 9월 28일 국회 소관 위원회에 상정되어 심사 중이다.
2. 증여세 특례 한도 확대와 적용 대상 축소
현행 10억원 공제 및 10% 세율(과세표준 120억원 초과분은 20%)은 유지하되, 특례 적용 한도를 경영기간에 연동한다. 현행은 경영기간에 따라 300억원(10년 이상), 400억원(20년 이상), 600억원(30년 이상)으로 구분하지만, 개정안은 20년 이상 50년 미만이면 경영 연수에 20억원을 곱한 금액, 50년 이상이면 1,000억원을 한도로 정한다. 이에 따라 20년 경영 시 400억원, 30년 경영 시 600억원으로 종전과 동일하지만, 40년 경영 시에는 800억원까지 확대된다. 반면 경영기간이 10년 이상 20년 미만인 기업은 특례 대상에서 제외된다.
3. 사후관리기간 10년 연장과 승계 시점 검토
개정안은 증여받은 자녀의 가업 종사, 휴업·폐업 및 지분 유지에 관한 사후관리기간을 현행 5년에서 10년으로 연장한다. 증여세 납부유예에 따른 지분 및 고용 유지 요건의 관리기간도 10년으로 늘어난다. 해당 개정 사항은 2027년 7월 1일부터 시행하며, 시행 전에 증여받은 경우에는 종전 규정을 적용하도록 한다. 따라서 생전 증여를 계획하는 기업은 부모의 경영기간과 업종·기술 요건뿐 아니라 향후 10년간 지분 및 고용 유지 가능성을 검토하고, 특히 경영기간이 20년에 미달하는 경우 개정법 시행 전 증여 여부를 신중하게 판단할 필요가 있다.
원문 자료
- 조세특례제한법 일부개정법률안(정부, 의안번호 2221039).pdf PDF 1262KB
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.