
사고 전 보험금 지급 가능성과 주식매매계약의 우발채무 진술·보장 — 대법원 2020다273007
요약
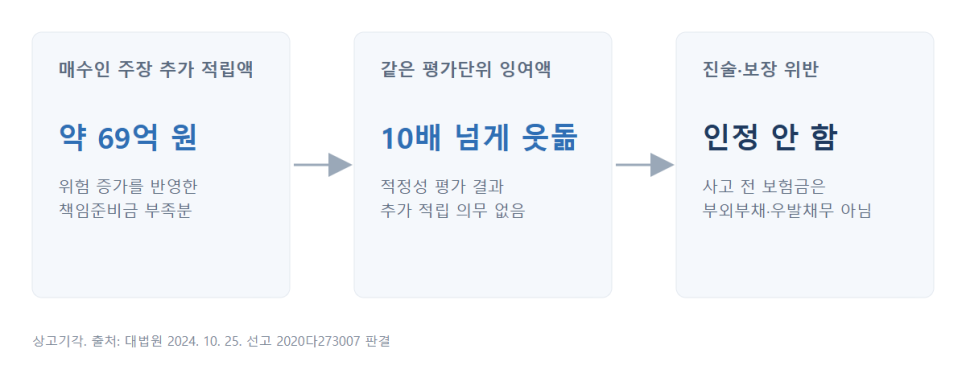
대법원은 아직 보험사고가 나지 않은 상품의 보험금 지급 가능성이 높아졌다는 사정만으로 부외부채나 우발채무가 있다고 볼 수 없다고 했다. 대상회사는 법령상 산출방법에 따른 적립금을 계상했고, 매수인 주장 추가 적립액 약 69억 원을 같은 평가단위 잉여액이 10배 넘게 웃돌았다. 손해액이 매매대금의 1%를 넘어야 배상한다는 조항 등을 이유로 청구권이 생기지 않는다고 본 원심의 결론도 수긍했다.
핵심 사항
| 법원·선고일 | 대법원 2024. 10. 25. 선고 2020다273007 판결 |
|---|---|
| 쟁점 | 사고가 나지 않은 보험금 지급 가능성이 '부외부채·우발채무 없음' 진술·보장 위반인지 |
| 결론 | 진술·보장 위반 인정 안 함, 손해배상청구 배척한 원심 유지 |
| 배상 조항 | 손해액이 매매대금의 1%를 넘을 때만 배상, 직접 손해로 한정 |
| 계약 해석 | 문언, 약정의 동기와 경위, 목적, 당사자의 진정한 의사를 종합해 합리적으로 해석 |
2026. 11. 11. 글 작성 기준
1. 인수 뒤 "재무제표에 없는 보험금 부담"을 이유로 배상을 구했다
대법원은 주식매매계약의 진술·보장 위반을 이유로 한 매수인의 손해배상청구를 배척한 원심판결을 그대로 유지했다.
매수인들은 매도인들로부터 보험회사인 대상회사의 주식을 사들였다. 계약서에는 재무제표에 반영된 채무와 기준일 이후 통상적인 영업에서 생긴 채무 외에는 부외부채나 우발채무가 없다는 진술·보장 조항이 있었다.
대상회사가 예전에 판매한 일부 보험상품의 약관에는, 가입 후 2년이 지난 뒤의 자살이나 자해로 인한 중증 장해에도 재해보험금을 지급한다는 내용이 들어 있었다. 매수인들은 이 보험금에 대비한 책임준비금이 재무제표에 없었으니 진술·보장 위반이라고 주장했다.
2. 사고 전 보험금 지급 가능성은 우발채무로 보지 않았다
대법원은 보험회사가 약관에 따라 이 재해보험금을 지급할 의무를 진다는 점은 인정했다. 그러나 대상회사는 기준일 재무제표에 법령상 산출방법에 따른 적립금을 계상했고, 그 방법을 바꾸거나 감독당국의 지적을 받은 적도 없었다.
매수인들 주장대로 위험 증가를 반영해도 추가로 쌓아야 할 금액은 약 69억 원이었다. 그런데 책임준비금 적정성 평가에서 같은 평가단위의 잉여액은 이를 10배 넘게 웃돌았다. 이에 따라 대법원은 추가 적립 의무도 없었다고 보았다.
또 보험회사는 아직 사고가 나지 않은 상품에 대해 책임준비금만 쌓으면 되고, 보험금 지급의무 자체를 부채로 잡지 않는다. 이 사건에서 대법원은 지급 가능성이 높아졌다는 사정만으로 그 보험금 상당의 부외부채나 우발채무가 있다고 볼 수 없다고 했다.
3. 배상 조항의 1% 기준과 직접 손해 한정도 그대로 적용됐다
계약서는 손해액이 매매대금의 1%를 넘을 때만 배상하고, 직접 손해로 범위를 한정했다. 원심은 위반으로 볼 수 있는 금액을 모두 합쳐도 1%에 못 미친다는 등의 이유로 청구권이 생기지 않는다고 보았고, 대법원은 이 결론을 수긍했다.
대법원은 계약서 문언에 다툼이 있으면 문언, 약정의 동기와 경위, 달성하려는 목적, 당사자의 진정한 의사를 종합해 합리적으로 해석해야 한다고 다시 확인했다. 이 판결이 보험업이 아닌 회사의 우발채무 범위를 일반적으로 정한 것은 아니다.
비상장회사 인수에서 매수인이 특정 위험을 인식하고 있다면, 포괄적인 "우발채무 없음" 조항에 기대기보다 그 위험을 별도의 진술·보장이나 특별 배상 조항으로 구체화해 둘 필요가 있다. 배상 하한과 직접 손해 한정 조항이 실제 청구를 막을 수 있다는 점도 계약 단계에서 함께 검토할 필요가 있다.
원문 자료
- 대법원 2024. 10. 25. 선고 2020다273007 판결 국가법령정보센터
이 글은 작성 시점의 법령·의안·판결을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 법률·세무 자문이 아닙니다. 국회 심사나 후속 판결에 따라 내용이 달라질 수 있습니다.